FREE TOOL / 集客・計測
広告費シミュレーター:CPC・CVRから問い合わせと損益を試算
日額予算・期間・クリック単価・転換率・商談率・成約率・1件あたり利益から、費用と仮説上の件数・損益を計算し、クリック単価と転換率を変えたときの感度を表にします。
- 実務に使える
- 無料・登録不要
- 入力はブラウザ内だけで処理
こんな時に:広告 予算CPC CVR広告 試算リスティング
ツールを使う
架空サンプルを読み込んでから、自分のデータに置き換えられます。
入力内容をサーバーへ送信したり、自動保存したりしません。ページを閉じると入力は失われます。サンプルは架空の例です。
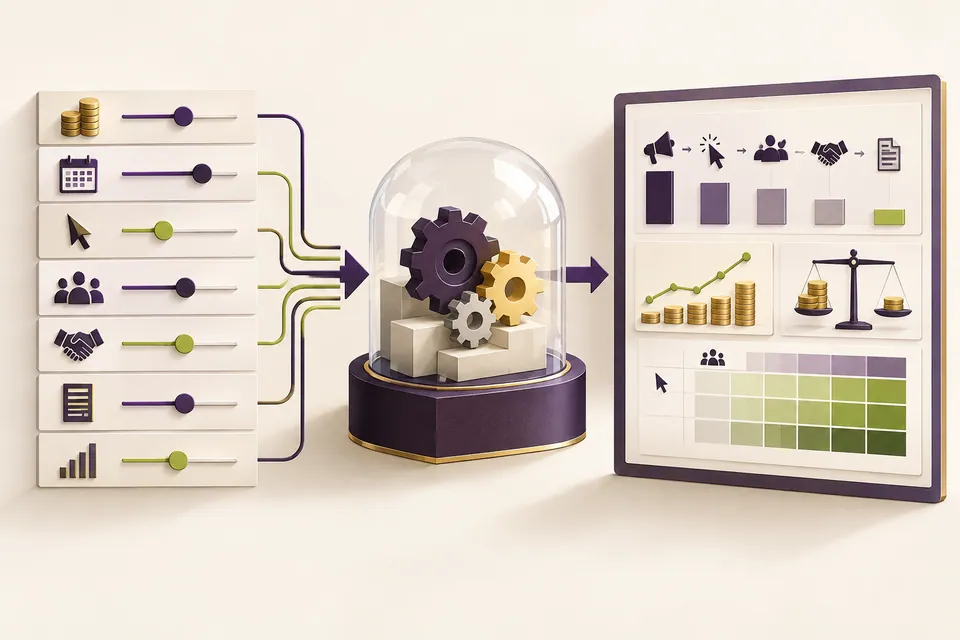
このツールの流れ
入力と出力
入力するもの
日額予算、日数、クリック単価(CPC)、転換率(CVR %)、商談率(%)、成約率(%)、1成約あたりの利益
出てくるもの
費用・クリック数・転換数・商談数・成約数・利益の仮説値、損益分岐の成約数、CPC×CVRの感度表、CSV
広告費を決める前に、必要な数字を並べる
日額予算と掲載日数から総広告費を出し、想定クリック単価(CPC)で割ってクリック数を計算します。さらに、クリックから問い合わせへの転換率(CVR)、問い合わせから商談への率、商談から成約への率を順に掛け、各段階の件数を見ます。『月15万円を使うと何件の問い合わせが必要か』を、仮定を明示して検討するためのツールです。
入力例と結果の読み方
架空例では日額5,000円を30日、CPC120円、CVR2.5%、商談率50%、成約率30%、1成約あたりの利益8万円とします。広告費15万円、1,250クリック、問い合わせ31.3件、商談15.6件、成約4.7件が小数の期待値として表示されます。問い合わせ1件あたりの広告費(CPA)は4,800円、成約の損益分岐は約1.9件です。『利益の仮説値』は成約数×1成約あたり利益−広告費で、制作費や運用人件費は含みません。
損益分岐の「約1.9件」は計算上の値です。実際の成約を整数で見ると、この架空条件では2件×8万円−15万円=1万円となります。制作費・運用人件費まで回収したことを意味しません。
サンプル:架空の日額5,000円×30日
使い方(3ステップ)
- 日額予算・日数・クリック単価・転換率を入力します。
- 商談率・成約率・1成約あたりの利益を入力します。
- 「実行」で費用・仮説件数・損益と感度表を確認し、CSVで保存します。
できないこと・注意
入力した率をそのまま掛け合わせる試算で、件数は小数の期待値です。実際の配信結果・成果を予測・保証しません。CPCは0より大きい値が必要です。
CPCとCVRを変えて、前提の弱さを確かめる
CPCとCVRをそれぞれ入力値の80%・100%・120%に変えた感度表で、成約数と利益の仮説値がどれほど動くか見られます。CPCやCVRの初期値・入力例は実績や市場平均ではありません。自社の過去データがあれば置き換え、未計測なら仮定として記録してください。CPCは0より大きい値が必要です。結果は広告配信、問い合わせ、成約を予測・保証しません。件数は整数の実績ではなく期待値です。CSV保存もできます。
計測や相談の流れまで整えたい場合
試算と実績の差を追うには、広告クリック後の問い合わせ、商談、成約を同じ定義で記録する必要があります。目標数値の置き方や計測設計、既存のフォーム・業務データとのつなぎ方は、ページ内の相談導線から相談できます。相談フォームへ引き継ぐのはツール名のみで、入力値や計算結果は送られません。
受付後に誰が記録・確認・返信するかを決める手順は、問い合わせ受付の自動化:転記・通知の整理とAPI連携をご覧ください。
関連ツール
関連する解説
「広告予算の試算」を新しい事業や施策に使うときは、何を確かめ、どうなれば続けるかを先に決めておくと、結果を判断しやすくなります。
解説:新規事業を、作り込む前に試す広告運用の目標設計・計測設計について、自社のデータや手順、担当者への引き継ぎまで含めて相談できます。相談フォームにはツール名だけを引き継ぎ、入力した内容や結果は送られません。
- 聞く今の状況を聞く無料初回の状況相談
- 決める何から変えるかを決める無料進め方と概算の提案まで
- 作る設計して、試作・実装する有償範囲・費用・期間を合意してから
- 根付かせる現場で使われるところまで有償運用支援の範囲を合意してから